
Perú propone subir al 5% el impuesto a las apuestas online

El Congreso peruano analiza una propuesta para elevar del 1 % al 5 % el Impuesto Selectivo al Consumo (ISC) aplicado a los juegos y apuestas deportivas a distancia. La iniciativa, presentada el 6 de octubre de 2026, plantea multiplicar por cinco la tasa vigente sin modificar la base sobre la que se calcula el tributo.
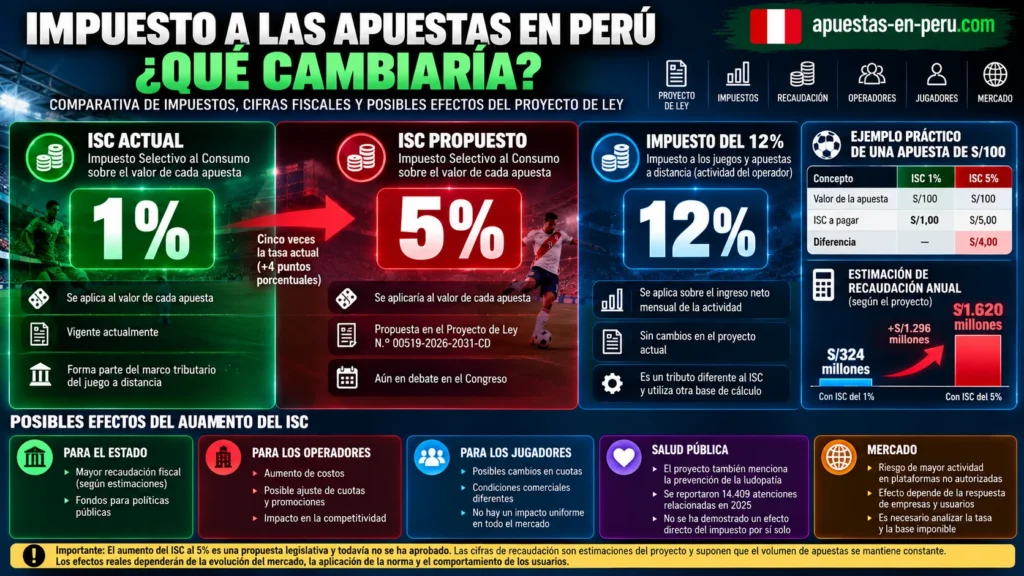
La propuesta incluye un escenario fiscal en el que la recaudación anual pasaría de aproximadamente S/324 millones a S/1.620 millones. Sin embargo, estas cifras dependen de un supuesto fundamental: que el volumen de operaciones gravadas permanezca constante después del incremento.
Al 29 de octubre de 2026, el aumento todavía no ha sido aprobado. El proyecto continúa en la Comisión de Economía, Banca, Finanzas e Inteligencia Financiera de la Cámara de Diputados. Por tanto, la tasa vigente del ISC sigue siendo del 1 %.
Qué propone el Congreso sobre el impuesto a las apuestas online
El Proyecto de Ley N.º 00519-2026-2031-CD fue presentado el 6 de octubre de 2026 por integrantes del grupo parlamentario Partido Cívico Obras, a iniciativa del diputado Luis Aurelio Masco Cáceres.
Su objetivo principal es modificar el literal A del Nuevo Apéndice IV del Texto Único Ordenado de la Ley del Impuesto General a las Ventas e Impuesto Selectivo al Consumo, aprobado mediante el Decreto Supremo N.º 055-99-EF.
La modificación establece una tasa del 5 % para dos actividades:
- Los juegos a distancia.
- Las apuestas deportivas a distancia.
El proyecto mantiene las reglas generales de determinación, declaración, percepción, pago y fiscalización del impuesto.
No se propone crear un tributo completamente nuevo, sino aumentar la tasa de uno que ya existe.
Los principales datos del proyecto
| Indicador | Situación actual o propuesta |
|---|---|
| Proyecto legislativo | 00519-2026-2031-CD |
| Fecha de presentación | 6 de octubre de 2026 |
| ISC vigente | 1 % |
| ISC propuesto | 5 % |
| Incremento de la tasa | 4 puntos porcentuales; cinco veces la tasa actual |
| Base imponible | Valor de cada apuesta, sin modificación propuesta |
| Estado legislativo | En comisión, pendiente de dictamen |
Información actualizada al 29 de octubre de 2026. La tasa del 5 % corresponde a una propuesta legislativa y todavía no constituye una obligación tributaria vigente.
Qué es el ISC y cómo funciona en las apuestas deportivas
El Impuesto Selectivo al Consumo es un tributo que se aplica a determinadas operaciones, bienes o servicios definidos por la legislación peruana.
En el sector de los juegos a distancia y las apuestas deportivas a distancia, el ISC tiene una estructura diferente de la tributación sobre los resultados económicos del operador.
La tasa del 1 % se aplica sobre el valor de cada apuesta, conforme a las reglas vigentes para determinar la obligación tributaria.
Esto significa que el cálculo no depende directamente de si una apuesta termina ganando o perdiendo.
La diferencia fundamental es que el ISC utiliza el valor de la apuesta como referencia, mientras que otros tributos del sector se calculan sobre una base relacionada con los ingresos de la actividad.
Ejemplo práctico: una apuesta de S/100
Para comprender la magnitud del cambio propuesto, consideremos una apuesta deportiva hipotética de S/100.
Con la tasa vigente del 1 %, el importe teórico del ISC asociado a esa base es de S/1.
Si se aprobara la tasa del 5 %, el impuesto correspondiente a la misma base ascendería a S/5.
| Valor de la apuesta | ISC al 1 % | ISC al 5 % | Diferencia |
|---|---|---|---|
| S/20 | S/0,20 | S/1,00 | S/0,80 |
| S/50 | S/0,50 | S/2,50 | S/2,00 |
| S/100 | S/1,00 | S/5,00 | S/4,00 |
| S/500 | S/5,00 | S/25,00 | S/20,00 |
Cálculos matemáticos ilustrativos sobre el valor de cada apuesta. Los importes no indican necesariamente una deducción directa del saldo del usuario: el sujeto obligado y la forma de percepción dependen del régimen tributario aplicable.
La tabla permite observar que el incremento absoluto depende del importe de la apuesta, pero la relación entre ambas tasas permanece constante.
El ISC propuesto sería cinco veces el actual para una misma base imponible. Esto no significa que el costo total de operar una plataforma aumentaría cinco veces, ya que existen otros ingresos, gastos y obligaciones.
Quién paga el ISC: diferencias entre operadores peruanos y extranjeros
Una cuestión importante es distinguir entre la tasa del impuesto y la identificación del contribuyente.
La legislación peruana contempla reglas diferentes según la constitución y las características del titular de la plataforma.
En términos generales, cuando el operador es una empresa constituida en Perú, la obligación correspondiente al ISC recae sobre dicho operador.
Cuando el titular de la plataforma está constituido en el exterior, el usuario puede ser considerado contribuyente y el operador actúa como agente de percepción, conforme a las reglas aplicables.
Por tanto, la existencia de una misma tasa no significa necesariamente que el impuesto se gestione de manera idéntica en todas las plataformas.
El proyecto de octubre de 2026 no plantea modificar estas reglas de identificación del contribuyente. Su objetivo es aumentar la tasa del ISC.
La carga económica efectiva también puede diferir de la obligación tributaria formal, dependiendo de las condiciones comerciales y de los mecanismos utilizados para gestionar el impuesto.
ISC del 5 % y tributo del 12 %: dos impuestos diferentes
Uno de los aspectos que requiere mayor claridad es la coexistencia del Impuesto Selectivo al Consumo con el impuesto específico aplicable a los juegos a distancia y las apuestas deportivas a distancia.
La legislación peruana contempla un impuesto del 12 % sobre una base vinculada al ingreso neto mensual de estas actividades, calculada conforme a las reglas establecidas.
Este tributo es diferente del ISC aplicado al valor de cada apuesta.
La propuesta de octubre de 2026 no pretende elevar el impuesto del 12 % ni sustituirlo por el ISC del 5 %.
Ambos forman parte de obligaciones tributarias distintas y utilizan bases de cálculo diferentes.
Comparación de los dos tributos
| Característica | ISC | Impuesto a juegos y apuestas a distancia |
|---|---|---|
| Tasa vigente | 1 % | 12 % |
| Cambio propuesto | Aumento al 5 % | Sin modificación |
| Base de referencia | Valor de cada apuesta | Ingreso neto mensual determinado según la legislación |
| Naturaleza | Impuesto Selectivo al Consumo | Impuesto específico sobre la actividad |
| Situación del proyecto | Incremento pendiente de aprobación | Régimen vigente sin cambio propuesto |
Comparación simplificada. La determinación tributaria efectiva depende de las definiciones, deducciones y reglas previstas en la legislación peruana.
No sería correcto sumar directamente las tasas del 5 % y del 12 % para afirmar que todas las apuestas soportarían un impuesto del 17 % sobre el mismo importe.
Las bases imponibles son diferentes y los procedimientos de cálculo no son equivalentes.
De S/324 millones a S/1.620 millones: la estimación fiscal del proyecto
La exposición de motivos incluye un ejercicio destinado a ilustrar el efecto potencial del incremento de la tasa.
Según el documento, con el ISC del 1 % se considera una recaudación anual aproximada de S/324 millones.
Aplicando una tasa del 5 % sobre la misma base, el resultado matemático ascendería a S/1.620 millones.
La diferencia sería de aproximadamente S/1.296 millones anuales.
| Escenario | Tasa ISC | Recaudación anual ilustrativa |
|---|---|---|
| Tasa actual | 1 % | S/324 millones |
| Tasa propuesta | 5 % | S/1.620 millones |
| Diferencia | +4 puntos porcentuales | +S/1.296 millones |
Fuente: exposición de motivos del Proyecto de Ley N.º 00519-2026-2031-CD. Escenario estático e ilustrativo; no constituye una proyección oficial garantizada de recaudación futura.
Por qué estas cifras no representan ingresos garantizados
El cálculo supone que el valor total de las apuestas gravadas permanece constante después del aumento del impuesto.
En la práctica, una modificación tributaria puede influir en los costos de los operadores, las condiciones comerciales y el comportamiento de los usuarios.
Si cambia el volumen de operaciones, la recaudación efectiva también podría diferir del escenario matemático presentado.
Además, los resultados dependerían de la aplicación de las normas, la declaración de las operaciones y los mecanismos de fiscalización.
La estimación de S/1.620 millones muestra el efecto aritmético de multiplicar la tasa por cinco, pero no demuestra que el Estado vaya a recaudar exactamente esa cantidad.
Cómo afectaría el aumento del ISC a las casas de apuestas en Perú
La propuesta de elevar el Impuesto Selectivo al Consumo (ISC) del 1 % al 5 % tendría consecuencias económicas diferentes según el tamaño, la estructura de costos y el volumen de operaciones de cada empresa.
El aspecto central es que el ISC se calcula sobre una base vinculada al importe de las apuestas, mientras que el impuesto específico del 12 % sobre la actividad utiliza una base relacionada con los ingresos netos del juego, bajo las reglas correspondientes.
Esta diferencia es importante porque una casa de apuestas no conserva como ingreso propio todo el dinero apostado por sus usuarios. Una parte se destina al pago de premios y otra puede utilizarse para cubrir gastos operativos, tecnológicos y comerciales.
Un impuesto calculado sobre el volumen de apuestas puede representar una proporción considerablemente mayor de los ingresos brutos del juego. Por eso, un incremento de cuatro puntos porcentuales en el ISC no equivale necesariamente a un aumento pequeño de la carga económica de un operador.
Ejemplo práctico: qué ocurre con S/1 millón en apuestas
Para comprender el impacto potencial, consideremos un operador hipotético que registra S/1.000.000 en apuestas durante un periodo determinado.
Supongamos que paga S/920.000 en premios y conserva S/80.000 como ingresos brutos del juego antes de otros costos e impuestos. Su margen bruto sobre el volumen apostado sería del 8 %.
Si aplicamos de manera simplificada las tasas del ISC al volumen de apuestas, obtenemos los siguientes resultados:
| Concepto | ISC 1 % | ISC 5 % |
|---|---|---|
| Volumen de apuestas | S/1.000.000 | S/1.000.000 |
| Premios pagados | S/920.000 | S/920.000 |
| Ingresos brutos del juego | S/80.000 | S/80.000 |
| ISC calculado de forma simplificada | S/10.000 | S/50.000 |
| ISC como proporción del GGR | 12,5 % | 62,5 % |
| GGR menos ISC ilustrativo | S/70.000 | S/30.000 |
Simulación exclusivamente económica, no una liquidación tributaria real. Se aplica la tasa directamente al volumen apostado para ilustrar su efecto. El cálculo legal del ISC puede incorporar reglas específicas sobre base imponible, deducciones y determinación del impuesto. No se incluyen el tributo del 12 %, otros impuestos, comisiones, gastos ni posibles ajustes comerciales.
En este escenario, el ISC equivalente al 5 % del volumen apostado representaría el 62,5 % del GGR inicial. Esto no significa que el operador pagaría necesariamente ese porcentaje bajo las reglas tributarias efectivas, sino que muestra la sensibilidad de un negocio con un margen bruto del 8 % frente a un gravamen calculado sobre las apuestas.
El resultado económico real dependería de la base imponible legal, de quién soporte el impuesto y de cómo reaccionen los operadores y los usuarios.
¿Pagarían más impuestos los jugadores o las empresas?
Una de las cuestiones centrales del proyecto es la distribución de la carga económica entre operadores y consumidores.
La exposición de motivos contempla diferentes posibilidades: que las empresas absorban el costo adicional, que lo trasladen parcial o totalmente a los usuarios o que ambas partes compartan sus efectos.
Estas alternativas no deben confundirse con la identificación legal del contribuyente. Una cosa es quién tiene la obligación tributaria y otra quién termina soportando económicamente el impuesto.
Escenario 1: el operador absorbe el incremento
Si una empresa mantiene sus precios, cuotas y condiciones comerciales sin cambios, el aumento del impuesto podría reducir los recursos disponibles para cubrir otros costos.
El impacto dependería de sus márgenes, gastos tecnológicos, contratos comerciales y estructura financiera.
Escenario 2: cambian las cuotas o las condiciones
Un operador podría intentar compensar parte de los mayores costos mediante ajustes comerciales, siempre dentro de las reglas aplicables.
Por ejemplo, una modificación de las cuotas ofrecidas puede alterar el retorno potencial de una apuesta ganadora.
Sin embargo, no existe una relación automática que permita afirmar que una subida del ISC del 1 % al 5 % provocaría una reducción idéntica en todas las cuotas.
Escenario 3: el costo se distribuye
También es posible que parte del incremento sea absorbida por la empresa y otra parte se refleje en sus condiciones comerciales.
El resultado dependería de la competencia, de la respuesta de los consumidores y de las decisiones individuales de los operadores.
El proyecto no permite determinar anticipadamente cuál de estos escenarios predominaría en el mercado peruano.
¿El impuesto del 5 % aumentaría la recaudación pública?
El proyecto presenta una estimación según la cual la recaudación anual del ISC podría pasar de aproximadamente S/324 millones a S/1.620 millones.
La diferencia matemática sería de S/1.296 millones anuales.
Sin embargo, la propia propuesta identifica este cálculo como un escenario estático e ilustrativo. Es decir, supone que la base utilizada para estimar la recaudación no cambia como consecuencia de la nueva tasa.
En la práctica, una modificación tributaria puede afectar el comportamiento de las empresas y los consumidores.
Qué sucede si disminuye el volumen de apuestas
Podemos ilustrar esta relación utilizando una base anual hipotética de S/32.400 millones, que permitiría obtener S/324 millones con una tasa simple del 1 %.
| Escenario hipotético | Base anual | Recaudación al 5 % |
|---|---|---|
| Sin variación de la base | S/32.400 millones | S/1.620 millones |
| Reducción del 10 % | S/29.160 millones | S/1.458 millones |
| Reducción del 20 % | S/25.920 millones | S/1.296 millones |
| Reducción del 30 % | S/22.680 millones | S/1.134 millones |
Escenarios matemáticos, no previsiones económicas. Se utiliza una base simplificada para mostrar cómo influiría su variación en la recaudación. Los resultados no sustituyen el método legal de cálculo del impuesto.
La tabla muestra que la recaudación podría diferir del cálculo estático si se modificara la actividad económica gravada.
Sin embargo, tampoco demuestra que el volumen de apuestas vaya a disminuir. Para estimar ese comportamiento sería necesario disponer de información sobre la sensibilidad de la demanda, los márgenes y las respuestas de los operadores.
Salud pública y prevención de la ludopatía: otro objetivo del proyecto
La propuesta legislativa no se fundamenta exclusivamente en la recaudación fiscal. También incorpora argumentos relacionados con la salud pública y la prevención de los problemas asociados con el juego.
Según la información recogida en la exposición de motivos, el Ministerio de Salud reportó 14.409 atenciones relacionadas con ludopatía en establecimientos sanitarios durante 2025.
Esta cifra debe interpretarse cuidadosamente: representa atenciones registradas y no necesariamente 14.409 personas diferentes ni la totalidad de quienes experimentan problemas de juego en Perú.
Los promotores de la iniciativa plantean el incremento tributario como una herramienta complementaria dentro de una política que también debería incluir prevención, supervisión y atención especializada.
No se ha demostrado que elevar el ISC al 5 % produzca por sí solo una reducción determinada de los problemas de juego. Para evaluar ese efecto sería necesario estudiar el comportamiento de los usuarios y los resultados de las políticas de prevención.
El debate sobre la competitividad del mercado regulado
Las empresas que operan dentro de un sistema autorizado deben cumplir obligaciones fiscales, administrativas y técnicas.
El aumento de determinados costos puede influir en su capacidad para competir, invertir en tecnología o mantener ciertas condiciones comerciales.
Representantes del sector han advertido sobre el posible impacto de una carga tributaria mayor en la sostenibilidad económica de algunos operadores.
Estas advertencias constituyen posiciones de la industria y no deben interpretarse como resultados económicos ya comprobados.
Por otra parte, los impulsores del proyecto consideran que el impuesto puede contribuir a objetivos fiscales y sanitarios sin prohibir las apuestas online.
La discusión enfrenta, por tanto, diferentes cuestiones de política pública: recaudación, protección de consumidores, competitividad y capacidad de supervisión.
¿Podría aumentar la actividad en plataformas no autorizadas?
Uno de los riesgos que suele mencionarse en debates sobre impuestos al juego es el posible desplazamiento de actividad hacia servicios que no cumplen las obligaciones del mercado regulado.
La magnitud de ese fenómeno depende de múltiples factores, como las condiciones comerciales, la supervisión, los métodos de pago y la capacidad de controlar plataformas no autorizadas.
Sin embargo, no existe una relación automática entre una tasa tributaria determinada y un porcentaje concreto de desplazamiento de usuarios.
Para evaluar este riesgo en Perú sería necesario disponer de datos comparables sobre actividad autorizada y no autorizada antes y después de cualquier modificación.
La accesibilidad técnica de una página web tampoco equivale a contar con autorización para ofrecer servicios en territorio peruano.
Perú y otros mercados latinoamericanos: por qué los impuestos no siempre son comparables
El proyecto menciona experiencias de otros países latinoamericanos para contextualizar la propuesta de incremento del ISC.
Sin embargo, comparar tasas nominales puede conducir a conclusiones incorrectas cuando los impuestos utilizan bases diferentes.
Un tributo calculado sobre el importe apostado no tiene el mismo efecto económico que uno aplicado a los ingresos brutos del juego o a una base neta determinada legalmente.
También pueden existir diferencias en deducciones, periodicidad, responsables tributarios y obligaciones adicionales.
Para comparar sistemas fiscales es necesario estudiar la tasa y la base imponible conjuntamente. Una cifra porcentual aislada no describe toda la carga tributaria.
¿En qué estado se encuentra el proyecto de ley?
Al 29 de octubre de 2026, la propuesta de elevar el ISC de las apuestas online del 1 % al 5 % continúa siendo una iniciativa legislativa en discusión.
Por lo tanto, la tasa del 5 % no debe presentarse como una obligación ya vigente.
El texto propuesto contempla que, si la iniciativa fuera aprobada y publicada oficialmente, la nueva tasa comenzaría a aplicarse desde el primer día del mes calendario siguiente al de su entrada en vigor, conforme al mecanismo establecido en la propuesta.
Hasta que exista una modificación normativa efectiva, deben distinguirse las obligaciones actualmente vigentes de los cambios que todavía se encuentran sujetos al procedimiento legislativo.
La información sobre el estado del proyecto deberá actualizarse cuando existan nuevas decisiones del Congreso o publicaciones oficiales.
Qué está en juego con la propuesta de elevar el ISC al 5 %
La iniciativa de aumentar el Impuesto Selectivo al Consumo representa un debate relevante para el futuro económico del mercado peruano de apuestas online.
El cambio propuesto multiplicaría por cinco la tasa nominal del ISC, pero sus efectos reales dependerían de la base imponible, de la distribución del costo y de la respuesta de las empresas y los consumidores.
El proyecto plantea objetivos de recaudación y salud pública, mientras que el sector empresarial ha expresado preocupaciones sobre los costos y la competitividad.
Las estimaciones fiscales ofrecen una referencia inicial, pero no permiten conocer con certeza la recaudación futura ni los cambios que podrían producirse en el mercado.
La principal cuestión no es solamente cuánto aumentaría la tasa, sino cómo interactuaría el nuevo impuesto con el funcionamiento económico, la supervisión y la sostenibilidad del mercado regulado.
Mientras la iniciativa continúe en discusión, resulta fundamental diferenciar los hechos confirmados, las estimaciones oficiales y los posibles escenarios económicos.
